Assurance RC photographe : prix réels et vraies exclusions
DossierPhotographes : Guide Pratique pour maîtriser l’administratif et optimiser votre organisation
La salle te répond « pas de problème, envoyez juste votre attestation d’assurance avant jeudi ». Tu raccroches, tu ouvres ton dossier administratif, et tu réalises que tu n’en as pas. Le mariage est dans six jours.
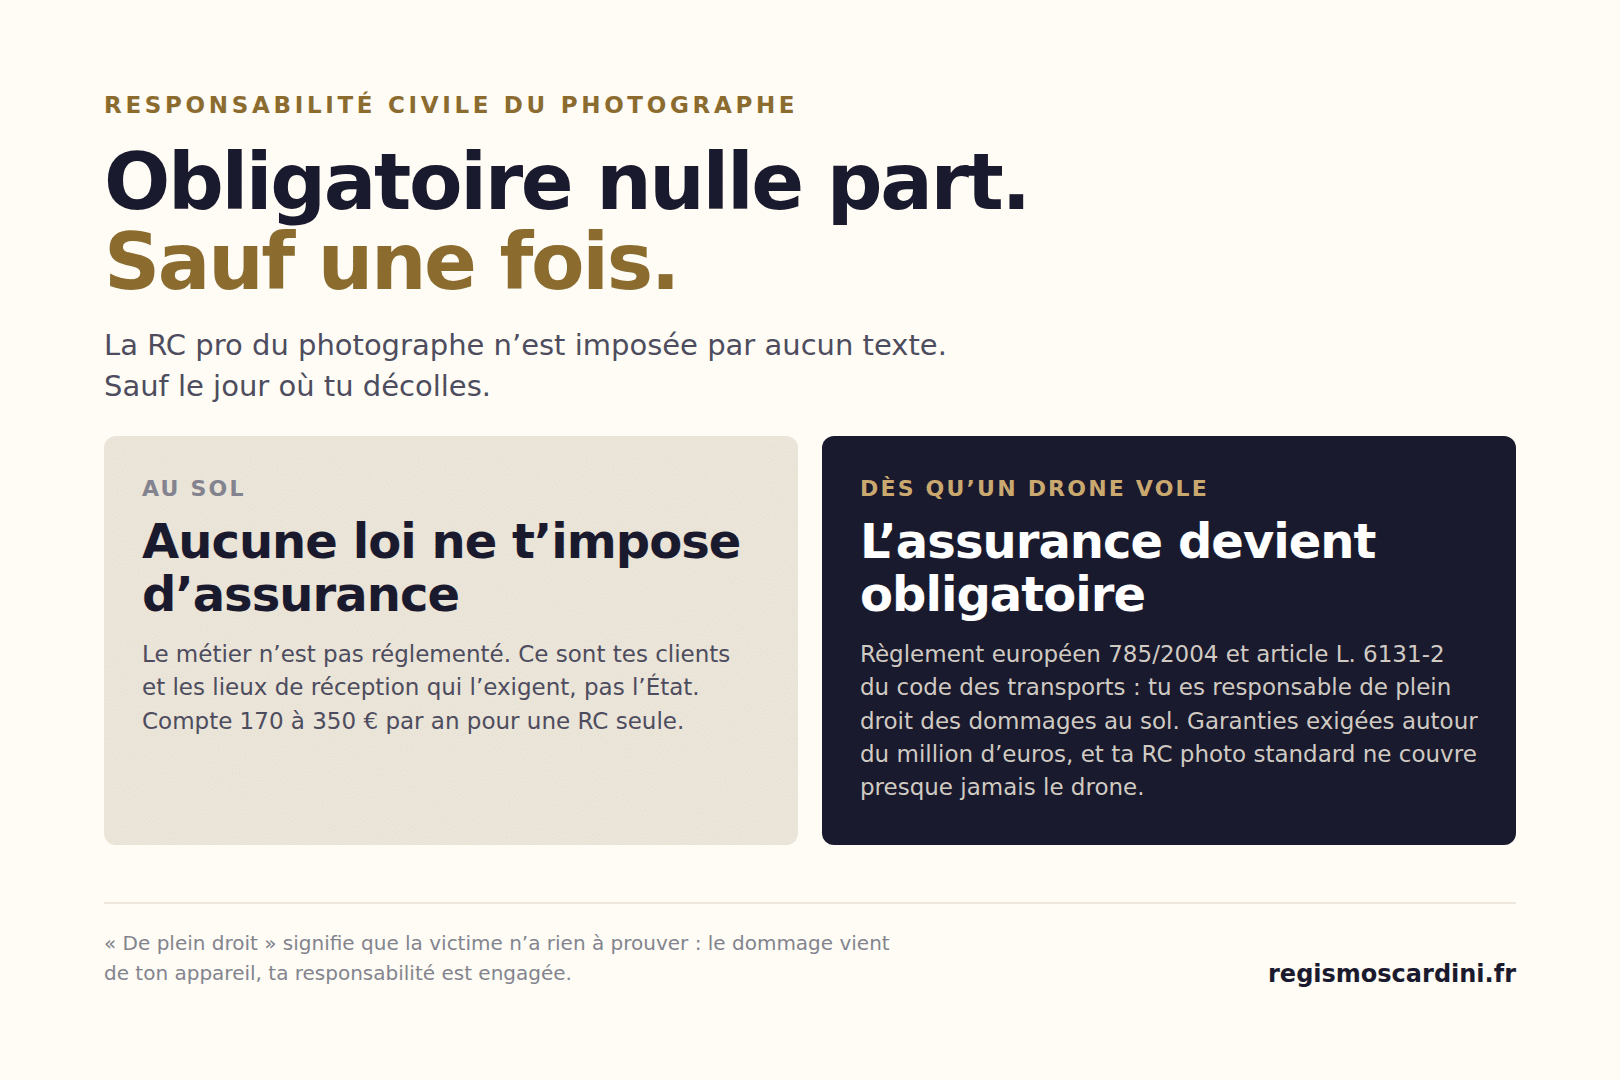
Bonne nouvelle d’abord : non, la RC professionnelle n’est pas obligatoire pour exercer la photographie en France. Le métier n’est pas réglementé, aucune loi ne t’impose de contrat avant de sortir ton boîtier. Mauvaise nouvelle : ça ne veut pas dire que tu peux t’en passer, parce que ce ne sont pas les pouvoirs publics qui te la réclament, ce sont tes clients. Et il existe une exception où l’assurance devient bel et bien obligatoire, on y vient plus bas.
Les trois situations où l’attestation conditionne la signature :
Guide gratuit · 14 pages · PDF
Tes prix te font-ils vraiment vivre ?
La methode en 7 etapes pour calculer le tarif exact de chaque prestation : charges, temps reel et heures non facturables comprises. Tu repars avec ta fiche remplie.
- Un mariage ou un événement dans une salle qui exige l’attestation avant même de te donner l’accès aux lieux.
- Une mission pour une entreprise, une collectivité ou une institution, où le service achats la réclame systématiquement au moment de créer ta fiche fournisseur.
- Une prestation avec du matériel lourd, des déplacements d’invités, un studio installé dans un lieu que tu ne maîtrises pas.
Voici donc ce que couvre vraiment une RC pro, ce qu’elle ne couvre pas et que tout le monde croit incluse, les prix réels du marché, et le cas où la loi te l’impose pour de bon.
Au sommaire
- Que couvre l’assurance responsabilité civile photographe (et pourquoi il faut ajouter d’autres garanties)
- Quelles questions poser avant de signer un contrat d’assurance photographe ?
- Combien coûte une assurance RC photographe en France ?
- Le drone, la seule fois où la loi t’impose vraiment une assurance
- Comment obtenir ton attestation d’assurance photographe étape par étape
- Ce que je vois passer, saison après saison
- Ce que la plupart des photographes négligent sur leur RC Pro
- Sécurise ta couverture, puis professionnalise le reste de ton offre
Que couvre l’assurance responsabilité civile photographe (et pourquoi il faut ajouter d’autres garanties)
La RC Pro couvre les dommages que tu causes à un tiers pendant ton activité. Trois familles de dommages entrent dans le champ : corporel (tu blesses quelqu’un en manipulant un pied de studio), matériel (tu casses un vase de valeur chez un client), et immatériel consécutif (le retard causé par un incident couvert entraîne une perte financière pour ton client). C’est le socle, mais ce socle a des limites précises que beaucoup de photographes découvrent trop tard.
Trois points à comprendre avant de signer quoi que ce soit :
- La garantie matériel est un contrat à part. La RC Pro protège les autres, pas ton boîtier. Si on te vole ton matériel pendant un reportage ou qu’il tombe et se casse, seule une garantie matériel dédiée, souvent couplée dans un contrat multirisque, indemnise la perte.
- Les dommages immatériels purs sont fréquemment exclus. Une perte de fichiers après un crash disque, ou un retard de livraison qui ne découle pas d’un sinistre matériel, ne rentrent pas automatiquement dans une RC Pro standard. Il faut vérifier ligne par ligne si le contrat couvre ce type de préjudice.
- Les litiges sur les droits à l’image (un client conteste l’usage d’un portrait, un mannequin retire son consentement après coup) relèvent souvent de la protection juridique plutôt que de la RC Pro elle-même.
Demande à ton assureur une liste écrite des exclusions, pas juste des garanties incluses. C’est dans les exclusions que se cachent les mauvaises surprises le jour du sinistre.
Un exemple concret : tu couvres un mariage, un invité trébuche sur ton trépied et se blesse. La RC Pro joue. Mais si ta carte mémoire lâche le lendemain et que tu perds les photos de la cérémonie, c’est un tout autre sujet, à couvrir séparément.
Quelles questions poser avant de signer un contrat d’assurance photographe ?
Avant de parapher quoi que ce soit, passe ton futur contrat au crible avec une poignée de questions concrètes. C’est là que tu repères un contrat mal calibré pour ton activité réelle.
- Quel est le plafond d’indemnisation par sinistre, et le plafond annuel cumulé ?
- Quelle est la franchise appliquée, et varie-t-elle selon le type de dommage ?
- L’étendue géographique couvre-t-elle la France entière, l’Europe, ou seulement ta région d’intervention habituelle ?
- La garantie matériel s’applique-t-elle si l’équipement est volé dans un véhicule stationné ?
- La perte de données ou de fichiers est-elle explicitement mentionnée, ou seulement sous-entendue ?
- La protection juridique prend-elle en charge les frais d’avocat en cas de litige sur les droits à l’image ?
- Le prêt ou la location ponctuelle de matériel à un confrère est-il couvert, ou exclu par défaut ?
- L’usage d’un drone entre-t-il dans le contrat de base, ou nécessite-t-il une extension spécifique ?
Beaucoup de contrats excluent purement et simplement le matériel laissé dans un véhicule en cas de vol, une clause qui surprend régulièrement les photographes de reportage qui stockent leur sac dans le coffre entre deux rendez-vous. Vérifie aussi la protection juridique de près : elle prend parfois en charge les frais de défense uniquement au-delà d’un certain montant de litige, ce qui la rend inutile pour un différend mineur mais fréquent, comme une contestation de facture.
Sur le fond, le tarif dépend surtout de la valeur de ton matériel et de ta zone géographique d’intervention. C’est précisément pour ça qu’une étude personnalisée avec un courtier vaut mieux qu’un devis en ligne standardisé.
Combien coûte une assurance RC photographe en France ?
Les prix varient fortement selon ce que tu inclus dans le contrat et la valeur de ton parc matériel. Voici des fourchettes indicatives pour te donner des repères avant de demander un devis :
| Type de couverture | Budget annuel constaté | Ce que ça couvre |
|---|---|---|
| RC professionnelle seule | à partir de 170 à 180 €, en pratique 200 à 350 € pour une activité déclarée | Les dommages que tu causes aux autres. Ton matériel n’est pas dedans. |
| RC pro + garantie matériel | 400 à 900 € selon la valeur de ton parc | Les tiers, plus le vol et la casse de ton équipement. |
| Multirisque professionnelle | autour de 500 à 600 €, davantage avec un studio ou un gros parc | RC, matériel, protection juridique, locaux et biens. |
| Extension drone | variable, comptez un supplément à négocier au cas par cas | Obligatoire dès que tu fais voler un appareil. Voir plus bas. |
Ces fourchettes sont des points d’entrée, pas des devis. Deux photographes avec le même chiffre d’affaires peuvent payer du simple au double selon la valeur déclarée de leur matériel et leur zone d’intervention. Le tarif d’appel à 170 € correspond à une RC nue, sans protection juridique et sans matériel : utile pour décrocher une accréditation, insuffisant le jour où il se passe vraiment quelque chose.
Quatre facteurs font grimper ou baisser la prime : la valeur totale de ton équipement, ton chiffre d’affaires annuel déclaré, ta zone d’intervention (une activité qui déborde à l’étranger coûte plus cher à assurer), et tes antécédents de sinistres. Dimensionne toujours la garantie matériel sur la valeur de remplacement à neuf, pas sur le prix d’achat d’origine amorti. Une sous-déclaration de la valeur de ton matériel réduit l’indemnisation au prorata en cas de sinistre, souvent bien plus que ce que tu économises sur la prime. Ne choisis jamais un contrat uniquement parce qu’il est le moins cher : un plafond trop bas ou une exclusion mal comprise coûte largement plus cher qu’une prime légèrement supérieure.
Le drone, la seule fois où la loi t’impose vraiment une assurance
Si tu fais voler un drone dans un cadre professionnel, l’exception s’applique et elle est nette. Le règlement européen 785/2004 impose une assurance de responsabilité civile aux exploitants d’aéronefs, drones compris, et l’article L6131-2 du code des transports te rend responsable de plein droit des dommages causés au sol par ton appareil ou par un objet qui s’en détache. « De plein droit » veut dire que la victime n’a rien à prouver : le simple fait que le dommage vienne de ton drone suffit à engager ta responsabilité.
Trois conséquences pratiques :
- Ta RC pro photo standard ne couvre presque jamais le drone. C’est une extension à demander explicitement, ou un contrat séparé.
- Les montants de garantie exigés sont d’un autre ordre que pour une prestation au sol, autour du million d’euros, en application des minimums du règlement européen.
- Sans cette couverture, tu voles dans l’illégalité, et l’assureur du drone n’a aucune raison d’indemniser quoi que ce soit.
Autre cas où l’obligation revient par la fenêtre plutôt que par la loi : le studio. Dès que tu signes un bail commercial, le propriétaire exige une assurance des locaux. Ce n’est pas l’État qui te l’impose, c’est ton bailleur, et le résultat est le même.
Comment obtenir ton attestation d’assurance photographe étape par étape
Voici le parcours concret, dans l’ordre, pour ne pas perdre de temps :
- Prépare un inventaire précis de ton matériel avec valeur de remplacement à neuf, et estime ton chiffre d’affaires prévisionnel sur l’année. Décris ton activité avec précision : mariage, corporate, événementiel, portrait, ce détail influence directement le contrat proposé.
- Passe par un courtier spécialisé dans les métiers créatifs plutôt qu’un comparateur généraliste. Une étude personnalisée permet d’ajuster les plafonds à tes risques réels, au lieu d’un contrat type mal calibré pour ta pratique. Mon guide sur la gestion administrative t’aide à structurer ces documents avant le rendez-vous.
- Lis les conditions générales avant de signer, en particulier les exclusions liées au véhicule, aux drones et au prêt de matériel entre confrères.
- Demande ton attestation au format PDF dès la signature, sans attendre la première mission qui la réclame.
- Garde-la accessible en permanence (boîte mail, cloud, téléphone) pour la transmettre à un lieu ou un client en quelques secondes.
Envoie systématiquement ton attestation avec ton devis signé, avant même qu’on te la demande. Ça évite un aller-retour administratif la semaine du shooting et ça installe tout de suite un climat professionnel.
Ce que je vois passer, saison après saison
L’attestation d’assurance est le document qui bloque le plus de missions pour la plus petite raison. Pas parce que le photographe est mauvais, parce qu’il ne l’a pas sous la main le jour où un service achats la demande. J’ai vu des contrats corporate passer à côté pour ça, alors que le travail plaisait et que le prix était accepté.
L’autre chose qui revient : la confusion entre assurance et contrat. Beaucoup de photographes achètent une RC pro en espérant qu’elle règle les litiges sur les images ou les retards de livraison. Elle ne le fait pas. Ce qui règle ça, ce sont tes conditions générales et le contrat que tu fais signer avant la prestation. L’assurance intervient quand le dommage est déjà là. Le contrat, lui, empêche le dommage d’arriver.
Ce que la plupart des photographes négligent sur leur RC Pro
L’erreur la plus commune n’est pas de rester sans assurance. C’est de signer un contrat sans jamais lire les exclusions, en supposant que « RC Pro » veut dire « je suis couvert pour tout ». Ce n’est jamais le cas.
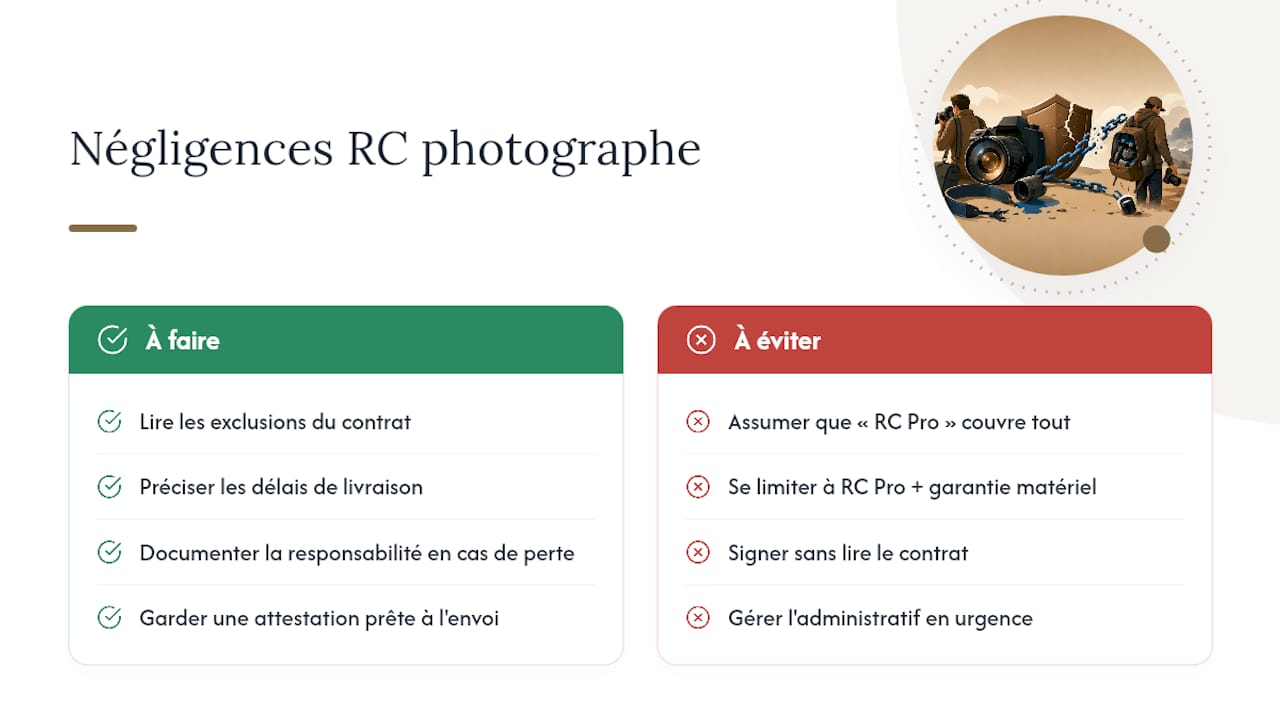
Le conseil classique s’arrête à « prends une RC Pro et une garantie matériel ». C’est incomplet. Le vrai enjeu, pour un photographe qui vit d’événementiel ou de corporate, se situe dans les dommages immatériels : la perte de fichiers, le retard de livraison, le litige sur un droit à l’image. Ce sont ces zones grises qui déclenchent les vrais conflits, pas le trépied qui casse une vitre.
Ma conviction, après avoir vu tant de photographes gérer leur administratif dans l’urgence : traite ton assurance comme un document commercial autant qu’une protection. Une attestation prête à l’envoi, couplée à un contrat qui précise noir sur blanc les délais de livraison et la responsabilité en cas de perte, désamorce la majorité des tensions avant qu’elles n’apparaissent. Priorise d’abord la clarté contractuelle avec tes clients, l’assurance vient ensuite verrouiller ce que le contrat ne peut pas couvrir seul.
Sécurise ta couverture, puis professionnalise le reste de ton offre
Une attestation d’assurance solide rassure un client. Mais elle ne suffit pas à décrocher la mission si ton devis traîne, ton offre reste floue ou ton site ne convertit pas. La Machine à Clients du Photographe t’aide à formaliser tout ce qui entoure la vente : un positionnement clair grâce au Révélateur, des prix calculés pour être rentables avec le Calculateur de Prix, et une offre présentée avec la même rigueur que ton attestation.

Concrètement, quand un client événementiel te demande une attestation ET un devis structuré dans la foulée, tu gagnes un temps précieux à avoir déjà tes outils de création de devis photo et ton Coach Commercial prêts à l’emploi. L’accès coûte 297 € une seule fois, à vie, sans abonnement, payables en quatre fois de 74,25 € sans frais, et remboursés sous 30 jours si ça ne te sert pas. Avec avec un atelier live chaque semaine et une bibliothèque de 54 masterclasses incluse. Va jeter un œil à la page Acquisition de clients pour photographes pour voir comment structurer ton offre en parallèle de ta couverture assurantielle.
Sources
- Coover, assurance photographe : garanties et tarifs
- Réassurez-moi, quelles assurances pour un photographe
- Article L6131-2 du code des transports
- Règlement (CE) n° 785/2004 sur les exigences en matière d’assurance des transporteurs et exploitants d’aéronefs
Pour aller plus loin
- La gestion administrative du photographe : où ranger ton attestation pour la retrouver en dix secondes.
- Tes conditions générales : ce que l’assurance ne couvrira jamais à la place d’un contrat clair.
- Droit à l’image : les deux documents à faire signer, et pourquoi ils relèvent de la protection juridique et non de la RC.
- Création de devis photo : envoyer l’attestation avec le devis, et pas trois jours après.
Découvrir La Machine à Clients du Photographe
Le talent ne suffit pas. Il faut un systeme.
La Machine a Clients du Photographe, ce sont 12 outils qui analysent ton site, calculent tes prix, ecrivent ton blog et captent tes demandes. Pendant que toi, tu photographies.